

人工知能(AI)はもはやソフトウェアやデジタルアプリケーションにとどまりません。AI技術の発展に伴い、データセンター、半導体、高度なコンピューティングハードウェア、ロボット工学、産業オートメーションへの大規模な投資が促進されています。この拡大は、より大規模な物理インフラへの需要を生み出しており、精密機械加工部品はその製造エコシステムにおいて重要な役割を担っています。
CNC加工や精密製造企業にとって、AIの重要性は機械工場内での人工知能の導入だけにとどまりません。より重要な長期的な影響は、AI関連産業自体の成長からもたらされる可能性があります。企業がコンピューティングインフラ、半導体製造装置、ロボット、冷却システム、自動化機械などを構築するにつれて、高精度に製造された機械部品の需要は増加していくでしょう。
本稿では、AIの発展が精密機械加工部品の需要にどのような影響を与えているか、そしてこれらの変化がCNC機械加工メーカーにとってどのような意味を持つ可能性があるかを考察する。
AIの成長は物理的な製造エコシステムを拡大させている
AIは主にソフトウェア主導の技術のように見えるかもしれないが、高度なAIシステムは大規模な物理的インフラに依存している。
AIモデルのトレーニングと展開は、主にサーバー、ネットワーク機器、ストレージシステム、電力インフラ、冷却システムなどを備えたデータセンターで行われます。国際エネルギー機関(IEA)によると、世界のデータセンターの電力消費量は、2025年の485TWhから2030年には約950TWhへとほぼ倍増すると予測されています。AIに特化したデータセンターの電力消費量は、同じ期間に約3倍に増加すると予想されています。
この拡張には、プロセッサやメモリチップ以外にも多くのものが必要となる。データセンターのインフラには、サーバーラック、機械構造物、冷却装置、電源管理システム、ケーブル管理コンポーネント、その他のハードウェアも含まれる。
これらのシステムの多くには、寸法と公差が厳密に管理された金属部品が含まれています。用途に応じて、ブラケット、ハウジング、取り付け部品、構造部品、熱管理部品、コネクタ、その他のカスタム部品の製造にCNC加工が使用される場合があります。
したがって、両者の関係は間接的ではあるが、重要である:
AI開発 → コンピューティングインフラの強化 → ハードウェアと機器の増加 → 製造部品への需要増加。
精密機械加工サプライヤーにとって、これはAIハードウェアサプライチェーンのさらに下流における新たな機会を生み出す。
AIの普及により半導体製造装置の需要が増加
半導体は現代のAIコンピューティングの中核を担っている。AIアクセラレータ、高帯域幅メモリ(HBM)、高性能プロセッサ、ネットワークチップ、その他の半導体技術には、ますます高度な製造プロセスが求められる。
結果として、AIの拡大は半導体生産能力と設備への投資を促進している。
SEMIは、世界の半導体製造装置の売上高が2025年に過去最高の1255億ドル、2026年には1381億ドルに達すると予測していると発表した。同団体は特に、AI主導によるチップの革新と生産能力拡大への需要が重要な成長要因であると指摘した。
SEMIの最新の予測では、さらに力強い成長軌道が示されています。2026年7月、SEMIは世界の半導体製造装置の売上高を2026年に1,659億ドルと予測し、最先端のロジック、高度なメモリ、テスト、パッケージングへのAI関連の投資がその成長に貢献するとしています。
半導体製造装置は非常に高度な技術を要し、多くの場合、多数の精密機械部品で構成されています。装置メーカーは、厳しい寸法公差、複雑な形状、精密な表面仕上げ、特殊な材料、そして高い清浄度要件を満たす部品を必要とする場合があります。
これはCNC加工において潜在的な下流効果を生み出す可能性がある。
AIチップの需要 → 半導体生産能力の拡大 → 半導体製造装置の増加 → より精密な機械部品の増加。
需要は必ずしも完成したAI製品だけに向けられるものではない。それらの製品を製造するために使用される機器からも需要が生じる可能性がある。
データセンターの拡張により、新たなハードウェア需要が生まれる
AIコンピューティングの急速な拡大に伴い、データセンターインフラへの投資も増加している。
最新のAIデータセンターでは、大規模な計算ワークロードを処理できる高密度コンピューティングシステムが求められます。従来のデータセンター環境と比較すると、これらのシステムは電力供給、熱管理、物理的な構成、機器密度において、はるかに高い要求水準を生み出す可能性があります。
IEAの分析によると、データセンターの電力消費量は力強い成長軌道に乗っており、データセンターインフラへの投資も大幅に拡大している。同機関の報告によると、主要テクノロジー企業5社の設備投資額は2025年に4000億ドルを超え、2026年にはさらに増加すると予想されている。
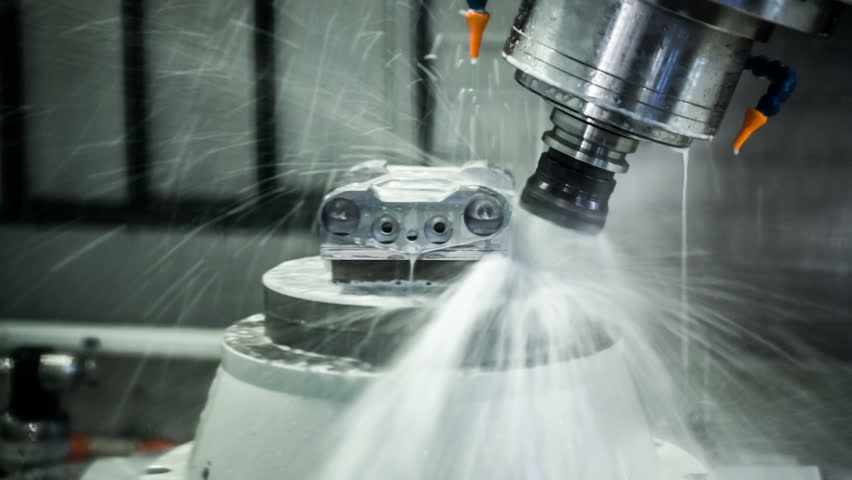
メーカーにとって重要な点は、物理インフラの拡張は、半導体そのもの以外にも需要を生み出すということだ。
もちろん、データセンターのすべての部品がCNC加工されるわけではありません。大型構造物は、他のプロセスを用いて、製造、プレス加工、成形、または組み立てられる場合もあります。しかし、部品に複雑な形状、厳しい公差、少量生産のカスタマイズ、または特定の材料や表面仕上げの要件が求められる場合、精密加工は特に重要になります。
AIはロボット工学と自動化も加速させている
AIと精密加工のもう一つの重要なつながりは、ロボット工学である。
AIは、知覚、適応性、計画性、そして物理環境との相互作用を向上させるために、ロボットへの統合がますます進んでいる。国際ロボット連盟(IFR)は、AIをロボット工学を形作る主要なトレンドの一つとして挙げており、分析AI、物理AI、生成AIアプリケーションなどが含まれる。
同時に、ロボット市場自体も既に相当な規模に達している。国際ロボット連盟(IFR)の報告によると、2024年には世界中で54万2000台の産業用ロボットが設置され、これは10年前の2倍以上の数である。世界の稼働中の産業用ロボットの総数は、2024年には約466万台に達した。
AIによってロボットの能力と適応性が向上するにつれて、製造、物流、倉庫管理、検査、医療、その他の分野で、新たな応用が商業的に実現可能になる可能性がある。
しかし、あらゆる物理的なロボットは機械システムを必要とする。
ロボットシステムは、関節部、ハウジング、ブラケット、シャフト、ギア関連部品、取付プレート、エンドエフェクタ、センサーマウント、その他の機械部品で構成されています。ロボットの設計や生産量によっては、これらの部品の一部は、CNC旋削加工、CNCフライス加工、研削加工、またはその他の精密加工プロセスを用いて製造されます。
したがって、AI搭載ロボットの発展は、精密機械加工部品に対する新たな需要源となる可能性を秘めている。
AIは必要なコンポーネントの複雑さを増大させている
AIの影響は、単に部品生産量の増加だけにとどまらない。用途によっては、それらの部品に求められる技術要件がさらに高まる可能性もある。
AIハードウェアは、より高い演算密度と、より高度な性能要件へと進化している。半導体メーカーは、高度なロジック、HBM、高度なパッケージング、および関連技術に多額の投資を行っている。SEMIは、これらの投資がAI関連需要の増加に直接結びついていると指摘している。
機器がより小型化、高出力化、そして熱負荷の増大に伴い、機械部品には以下のようなますます厳しい要件が求められるようになる可能性がある。
寸法精度:部品は複雑なアセンブリ内に正しく収まり、制御された位置関係を維持する必要があります。
幾何公差:平面度、直角度、同心度、その他の幾何学的特性は、複数の精密部品を組み立てる際に重要になる場合があります。
表面仕上げ:特定の部品は、シール性、摺動性、熱伝導性、または組み立て性能のために、表面粗さを制御する必要があります。
材料選定:アルミニウム合金、ステンレス鋼、銅合金、エンジニアリングプラスチック、その他の材料は、強度、重量、導電性、耐食性、耐摩耗性、または熱特性に応じて選定されます。
熱管理:冷却システムや熱伝達に関わる部品は、特殊な形状や厳密に制御されたインターフェースを必要とする場合があります。
清浄度:半導体やその他のハイテク機器は、従来の工業用部品よりも汚染管理に関してより厳しい要件を課す場合があります。
CNC加工サプライヤーにとって、これはAI関連製造業の成長が、受注量の増加だけでなく、顧客要求の技術的な複雑さも増大させる可能性があることを意味する。
市場はよりカスタマイズされた少量生産部品へとシフトする可能性がある
AI関連のハードウェアは急速に発展している。機器メーカーは、新しい設計を導入したり、既存のシステムを改良したり、異なる世代のハードウェア向けに部品を製造したりする必要が生じる可能性がある。
このような環境は、試作品、エンジニアリングサンプル、試作部品、および少量から中量生産に対する需要を生み出す可能性がある。
CNC加工は、専用の金型や大規模な工具投資を必要とせずに複雑な金属部品やプラスチック部品を製造できるため、これらの要件に特に適しています。
例えば、AI関連の新規機器メーカーは、製品開発段階で数十個の試作部品を必要とし、その後、検証および試作生産段階で数百個の部品を必要とする場合があります。製品が量産段階に入ると、一部の部品は他の製造プロセスに移行する可能性がありますが、形状、材質、生産量、またはカスタマイズ要件によっては、CNC加工に適したままの部品も存在する可能性があります。
これにより、CNC加工会社は製品開発サイクル全体を通して潜在的に重要な役割を担うことになる。
AIの成長がCNC加工メーカーにもたらす意味とは
AI関連産業の拡大は、すべてのCNC加工会社が自動的に受注増加につながることを意味するわけではない。機会を得られるかどうかは、製造業者がこれらの新たなアプリケーションの技術的および商業的な要件を満たせるかどうかにかかっている。
AI関連のハードウェアが高度化するにつれて、顧客は基本的な材料除去以上の加工サービスを提供できる機械加工サプライヤーをますます求めるようになるだろう。
彼らは、複雑な3D形状、厳しい公差、加工が難しい材料、精密検査、表面処理、そして一貫した生産品質に対応できる製造業者を必要とするかもしれない。
このため、AI関連のサプライチェーンへのサービス提供を目指すCNCメーカーは、いくつかの能力を強化する必要があるかもしれない。
精度とプロセス制御
AI関連機器は、精密な機械的インターフェースと複雑な組み立てを必要とする場合があります。部品を高付加価値機器に組み込む必要がある場合、一貫した寸法管理が特に重要になります。
高度なCNC装置、安定したプロセス、適切な工具、工程内測定、および三次元測定機(CMM)はすべて、寸法の一貫性を維持するのに貢献する。
エンジニアリングおよびDFMサポート
部品設計が複雑化するにつれて、顧客は生産開始前に製造性設計(DFM)に関するフィードバックを受けることでメリットを得られる可能性がある。
経験豊富な機械加工サプライヤーは、製造上の問題が発生する前に、加工が難しい形状、不必要な公差、不適切な工具アクセス、問題のある肉厚、その他の製造上の問題点を特定することができます。
これにより、開発期間を短縮し、試作品生産から量産への移行を容易にすることができる。
材料および表面仕上げ能力
AI関連機器は、単一の汎用素材に依存しているわけではない。
用途によっては、製造業者はアルミニウム合金、ステンレス鋼、銅、チタン、エンジニアリングプラスチック、その他の材料に遭遇する可能性がある。
同様に、表面処理の要件は、単純なバリ取りや洗浄から、陽極酸化処理、不動態化処理、電解研磨、めっき、その他の処理まで多岐にわたります。
より幅広い材料および仕上げ加工能力により、機械加工サプライヤーはAIハードウェアエコシステム内でより幅広い用途をサポートできるようになる。
品質検査および文書化
部品がますます高価で技術的に高度な機器の一部となるにつれて、品質に関する文書の重要性が増す。
顧客の要求に応じて、検査には寸法検査、三次元測定機(CMM)による測定、表面粗さ測定、材料認証、コーティング検証、その他の品質管理方法が含まれる場合があります。
信頼性の高い検査データを提供できる能力は、ハイテク製造プログラムのサプライヤーとして認定される上で重要な要素となり得る。
AIは精密機械加工の対象市場を拡大する可能性がある
CNC加工会社にとって最も重要な点は、AIの影響がソフトウェア業界をはるかに超えて広がる可能性があるということだ。
AIは、相互に連携した産業ネットワーク全体で需要を生み出している。
AIアプリケーション → コンピューティング需要 → データセンターとサーバー → 半導体と高度なメモリ → 半導体製造装置 → ロボット工学と自動化 → 機械システムと精密部品。
この一連の工程すべてにおいて、自動的にCNC加工の需要が発生するわけではなく、各部品の製造プロセスは、その設計、数量、材料、および性能要件によって異なります。
しかし、投資規模の大きさは、AIがハードウェア集約型の複数の産業の拡大に貢献していることを明確に示している。
例えば、TSMCは2025年を通してAI関連の需要が堅調に推移すると報告しており、半導体需要はAI成長トレンドの根本的な要素であると述べている。
精密機械加工のサプライヤーにとって、この広範な産業拡大は、AI製品を直接製造することなく、AI関連のサプライチェーンに参加する機会を生み出す可能性がある。
CNC加工企業がAI主導の需要に備える方法
機械加工会社にとって、AI関連市場の成長に対応するには、企業プロフィールに「AI」を追加することよりも、拡大するハードウェアエコシステムが実際に何を必要としているかを理解することの方が重要だ。
製造業者は、試作品と量産作業の組み合わせ、開発サイクルの短縮、ますます複雑化する形状、より厳しい公差、要求の厳しい材料、厳格な検査要件、およびカスタマイズされた生産に備える必要があるかもしれない。
AI関連の製造業は単一の市場ではないという点も認識しておくことが重要です。半導体製造装置メーカーと取引のあるサプライヤーは、ロボットやデータセンターの冷却システム向け部品を製造するサプライヤーとは、全く異なる要件を持っている可能性があります。
したがって、機械加工会社は、高精度CNCフライス加工および旋削加工、信頼性の高いプロセス制御、高度な検査、DFM(製造性設計)サポート、材料に関する専門知識、表面処理の調整、柔軟な少量生産など、ハイテク用途全体に応用可能な能力の開発に注力すべきである。
結論
AIの発展は、物理インフラへの新たな投資の波を生み出している。データセンターには、より多くのコンピューティングおよび冷却インフラが必要となる。AIアプリケーションには、ますます高度な半導体が求められる。半導体メーカーは生産能力を拡大し、高度な製造設備に投資している。同時に、AIはロボット工学と自動化の開発と普及を加速させている。
こうした発展により、精密機械加工部品が重要な支援的役割を果たすことができる、より広範な産業エコシステムが構築される。
したがって、CNC加工メーカーにとっての機会は、AIが単に顧客の新たな要求事項となることだけにとどまりません。より根本的には、AI関連産業の拡大によって、高精度な機械部品の製造を必要とする機械、システム、デバイス、インフラプロジェクトの数が増加する可能性があるのです。
AIハードウェアのエコシステムが発展を続けるにつれ、信頼性の高い品質、厳しい公差、複雑な形状、エンジニアリングサポート、そして柔軟な生産体制を提供できる精密機械加工企業は、こうした進化するサプライチェーンへの参画においてより有利な立場に立つことになるだろう。
AIはデジタル技術ではあるが、その発展に伴い物理的な影響がますます大きくなっており、そのためにはハードウェア、機器、そして精密に製造された部品が必要となる。